
Como Calcular a Taxa Certa de Juros do Empréstimo Antes de Assinar
A taxa certa de juros, num empréstimo, é a que fecha com o custo total da operação, e não só com a parcela que aparece na oferta. Antes de assinar, confira taxa nominal, taxa efetiva e CET, some IOF, tarifas e seguros, e veja se o resultado bate no contrato e no simulador. Este guia trata de empréstimo e financiamento; cartão rotativo e cheque especial ficam de fora.
Principais conclusões
- Compare o CET, não só a taxa nominal, e confira se o contrato inclui IOF, tarifas e seguro.
- Refaça a simulação antes de assinar: se o valor líquido, a parcela ou o prazo mudarem, o custo final também muda.
- No SAC, a parcela inicial costuma ser maior, mas o saldo cai mais rápido e tende a reduzir os juros totais.
- Na Tabela Price, a parcela fica mais previsível, porém o total pago costuma ser maior no mesmo prazo.
- Se duas propostas tiverem a mesma parcela, escolha pela diferença no total pago e no CET anual.
O que olhar primeiro na oferta de crédito
- Distinguir taxa nominal, taxa efetiva e CET, sem confundir rótulo comercial com custo real.
- Identificar quais encargos entram no custo total, como IOF, tarifas, seguros e outras cobranças da operação.
- Saber onde encontrar cada dado na proposta, no simulador e no contrato.
- Entender por que comparar só a parcela pode mascarar um empréstimo mais caro no total.
Comece pelo CET, porque é ele que tenta resumir o custo inteiro da operação. A taxa nominal pode até parecer mais baixa, mas, sozinha, não mostra quanto vai sair depois de tarifas, IOF e seguros.
O WebCET do Procon-SP deixa isso claro ao pedir valor financiado líquido, prestação com juros, data do contrato, vencimento da primeira parcela, juros ao mês, juros ao ano e CET ao ano. Checar o CET e a memória de cálculo evita comparar ofertas por um número que não mostra o custo real.
Na prática, o deslize mais comum é olhar só para a parcela que cabe no bolso. Isso ajuda a organizar o fluxo de caixa, mas não diz se o crédito ficou caro. Dois contratos com a mesma prestação podem terminar em custos bem diferentes se um tiver tarifas maiores, prazo mais longo ou taxa anual mais alta.
Também vale separar o preço do dinheiro dos encargos da operação. O spread bancário remunera a intermediação e entra na composição da taxa, enquanto o IOF é imposto da operação, pago pelo tomador, ainda que recolhido pelo banco, conforme estudo do Banco Central do Brasil sobre spread e intermediação financeira.
Como calcular juros de empréstimo na prática
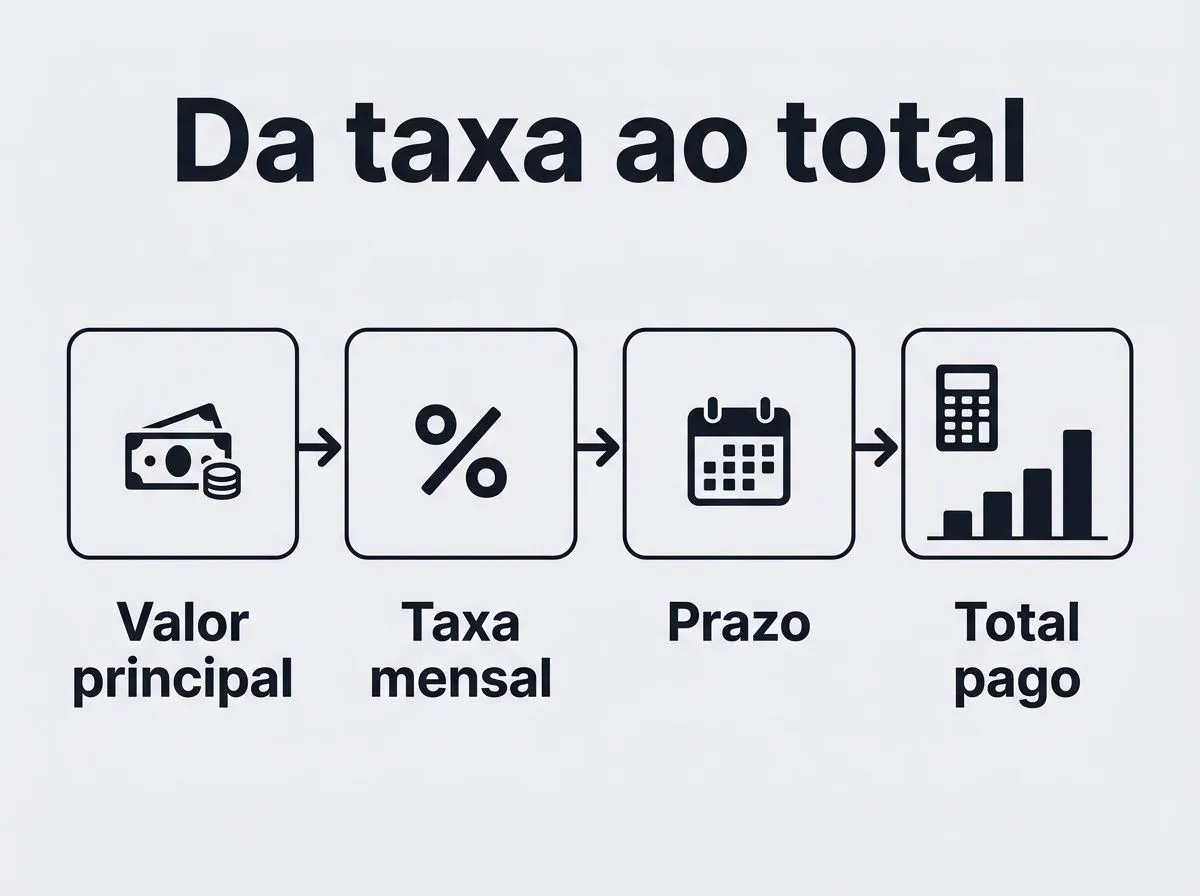
- Parta do valor principal, da taxa informada e do prazo total do empréstimo.
- Aplique a lógica de juros simples e compostos para entender como a dívida cresce no crédito.
- Chegue ao total pago e separe quanto é principal e quanto é custo financeiro.
- Use a calculadora oficial ou a simulação da instituição para conferir se o resultado bate com a proposta.
O ponto de partida é sempre o valor emprestado, a taxa e o prazo. Em crédito parcelado, a conta relevante quase nunca é de juros simples puros, porque as parcelas e o saldo devedor mudam mês a mês. O Banco Central do Brasil, na sua Calculadora do Cidadão, mostra exemplos de capital, taxa mensal e tempo que permitem calcular o valor futuro de forma composta.
Na prática, se você pega R$ 10.000,00 a 2% ao mês por 24 meses, o custo não é só multiplicar 2% por 24 e somar ao principal. Em regime composto, os juros incidem sobre o saldo atualizado, e isso faz o total crescer mais rápido com o passar do tempo. Por isso, a mesma taxa nominal pode gerar totais finais bem diferentes quando o prazo muda.
Para saber quanto você realmente está pagando, compare o total das parcelas com o valor liberado líquido. Se o contrato entrega menos do que o valor bruto por causa de IOF, TAC, seguro ou outra cobrança, a taxa efetiva do dinheiro emprestado sobe. O estudo do Banco Central do Brasil sobre inadimplência e juros também deixa claro que, em operações de crédito, a taxa precisa refletir risco, prazo e composição dos recebimentos ao longo do tempo.
A conferência mais segura é refazer a simulação em uma ferramenta oficial ou no simulador da própria instituição e checar se a prestação e o total batem com a proposta. Se a conta manual e a simulação divergirem muito, pare por aí. Em geral, o problema está no prazo, no capital líquido, na data da primeira parcela ou na inclusão de encargos que passaram batidos.
SAC e Tabela Price: como mudam as parcelas e o total pago
| Critério | SAC | Tabela Price | Efeito prático |
|---|---|---|---|
| Cálculo da amortização | Amortização constante do principal | Parcela constante no início e no meio, com juros embutidos | No SAC o saldo cai mais rápido; na Price a amortização do principal é menor no começo |
| Comportamento da parcela | Começa maior e cai ao longo do tempo | Mantém valor mais estável | SAC pesa mais no início; Price ajuda quem precisa de previsibilidade |
| Velocidade de redução da dívida | Mais rápida | Mais lenta no começo | Quanto mais rápido o principal cai, menos juros tendem a incidir depois |
| Juros totais e total pago | Tendem a ser menores no mesmo prazo e taxa | Tendem a ser maiores no mesmo prazo e taxa | A diferença aparece com mais força em prazos longos |
| Perfil que costuma se adaptar melhor | Quem suporta parcela inicial maior e quer reduzir custo final | Quem precisa de parcela fixa para organizar o orçamento | A escolha depende da folga mensal e da prioridade entre economia e previsibilidade |
A diferença central está no modo como cada sistema distribui o saldo. No SAC, a amortização é constante e os juros caem à medida que a dívida diminui. Na Tabela Price, a prestação fica mais uniforme, o que facilita o planejamento, mas mantém mais juros embutidos nas primeiras parcelas.
Isso muda a decisão prática. Se a sua renda suporta uma parcela inicial mais pesada, o SAC costuma sair mais barato no total. Se o orçamento pede previsibilidade mensal, a Price pode fazer mais sentido, desde que você aceite pagar mais ao fim do contrato. O erro é escolher só pelo valor da primeira parcela e ignorar o custo acumulado.
Como comparar duas propostas com o mesmo valor e prazo
Compare o CET, não apenas a taxa nominal informada na oferta. Depois, confira se o valor financiado líquido, o prazo e a data da primeira parcela são realmente iguais nas duas simulações. Se um contrato embute seguro, TAC ou IOF de um jeito diferente, a comparação pela taxa de vitrine engana fácil.
A forma certa de comparar é colocar lado a lado o mesmo valor principal, o mesmo número de meses e o mesmo sistema de amortização. Só então a diferença entre as propostas passa a dizer algo útil. Se uma cobra 1,9% ao mês e outra 1,8% ao mês, mas a segunda inclui tarifa maior e prazo mais longo até a cobrança começar, o total pode inverter a vantagem aparente.
Para não cair numa comparação distorcida, olhe o total pago no fim e a soma dos encargos. O que importa é quanto sai do seu bolso no conjunto da operação, não a promessa isolada da prestação. Em ofertas parecidas, a menor parcela nem sempre representa o menor custo.
Onde conferir as taxas e os encargos antes de assinar
- Localize CET ao mês e ao ano na proposta e no contrato.
- Confira a taxa de juros mensal e anual informada pela instituição.
- Verifique o valor líquido liberado, sem confundir com o valor contratado bruto.
- Cheque a data da primeira parcela e o número total de meses.
- Leia a lista completa de tarifas, impostos e seguros antes da assinatura.
A revisão final precisa bater três campos: taxa, prazo e valor líquido. O WebCET do Procon-SP mostra exatamente os elementos que entram no cálculo e ajuda a separar juros de encargos acessórios. Se o contrato não explicita CET ao mês e ao ano, peça a memória de cálculo antes de assinar.
Na leitura do contrato, procure também o trecho que menciona IOF, tarifas e seguros. O IOF pode não aparecer como juros, mas entra no custo da operação. TAC, quando existir, também altera o total, assim como seguros agregados ao financiamento. Se algum desses itens estiver embutido sem clareza, o custo efetivo fica maior do que a propaganda sugere.
O último ponto é a data da primeira parcela. Um intervalo maior até o primeiro vencimento pode aliviar o começo, mas também pode alongar a exposição ao saldo e aumentar o total pago. Se o contrato usar carência, vale conferir se esse período já está dentro do prazo total ou se foi jogado para o fim.
O que decidir antes de assinar
A decisão mais importante é entre parcela mais baixa e custo total menor. Se a sua renda é apertada, a prioridade pode ser previsibilidade, e isso favorece parcelas estáveis e um prazo bem desenhado. Se você tem folga no orçamento, vale apertar o custo final para baixo e evitar prazos longos demais, que empurram juros para frente.
A segunda decisão é o sistema de amortização. Quem quer pagar menos no total costuma olhar com mais atenção para o SAC, desde que consiga suportar a parcela inicial, que costuma pesar mais no começo. Já quem precisa de estabilidade mensal tende a aceitar a Tabela Price, mas faz isso sabendo que o custo final normalmente sobe.
A terceira decisão é saber se a proposta realmente vale a pena. Se o CET está alto demais para o seu orçamento, ou se a soma de tarifas e seguro transforma uma taxa que parecia boa em um contrato caro, a saída prática é procurar outra oferta. Juros de empréstimo não se avaliam pela etiqueta, e sim pelo que vai sair da conta até a última parcela.
Perguntas frequentes
O CET pode ser maior que a taxa de juros anunciada?
Sim. O CET costuma ficar acima da taxa de juros anunciada porque inclui encargos da operação, como tarifas, IOF e, em alguns contratos, seguro. A taxa de vitrine mostra a remuneração do dinheiro; o CET tenta traduzir o custo total que você realmente vai pagar.
Como saber se a parcela cabe no orçamento?
Compare a parcela com a sua renda líquida e veja se ela sobra depois das despesas fixas do mês. Se o prazo maior reduzir a prestação, confirme também o efeito no total pago, porque alongar o contrato costuma baratear a parcela e encarecer o empréstimo no fim.
Posso usar a Calculadora do Cidadão para qualquer empréstimo?
Ela ajuda a conferir a lógica dos juros e a testar o valor futuro em uma simulação básica, mas não serve para validar sozinha qualquer contrato. Para fechar a conta do seu caso, você ainda precisa do CET da proposta e da simulação específica da instituição, com valor líquido, prazo e data da primeira parcela.
Qual dado da oferta pesa mais na comparação entre bancos?
O CET é o dado mais útil, desde que você compare propostas equivalentes, com o mesmo valor financiado líquido, o mesmo prazo e a mesma forma de pagamento. Se esses três pontos mudarem, a taxa pode parecer menor e ainda assim o custo final ficar mais alto.
A taxa mensal pode parecer baixa e ainda assim o empréstimo ser caro?
Sim. Uma taxa mensal baixa pode esconder tarifas, IOF, seguros e outros encargos que aumentam bastante o total da operação. Por isso, o que decide se o empréstimo ficou caro ou não é o CET, não a taxa isolada que aparece no anúncio.
