
Empréstimo com Restrição no Nome: Opções Liberadas para Negativados
Se você está com o nome restrito e quer saber se existe empréstimo com restrição no nome, a resposta curta é sim, mas a aprovação nunca vem no automático. O que abre a porta é o conjunto de fatores: renda, risco da operação, garantia disponível e política interna da instituição. Em muitos casos, um não em um banco não fecha a conta em outro, desde que o perfil encaixe na linha certa.
Principais conclusões
- Consignado, FGTS e linhas com garantia tendem a ser as opções mais viáveis quando há restrição no CPF.
- O CET é o número central da comparação, porque soma juros, IOF e encargos em uma única conta.
- Uma proposta com parcela menor pode custar mais no total se alongar demais o prazo.
- Sem renda comprovável, benefício elegível ou saldo vinculado, várias portas de crédito não se abrem.
- Cobrança antecipada para liberar empréstimo é sinal de fraude e deve ser recusada antes de qualquer pagamento.
O que realmente muda na aprovação de crédito para quem está negativado
Estar negativado pesa na análise, mas não decide tudo sozinho. A instituição continua olhando renda, capacidade de pagamento, histórico de dívidas, score, idade, movimentação da conta e estabilidade do vínculo financeiro, porque precisa estimar se a parcela cabe no orçamento e qual a chance de atraso.
Na prática, isso quer dizer que um pedido pode ser recusado por uma política interna mais rígida e aprovado em outro canal, com exigência menor ou com garantia. O mesmo cliente pode receber respostas diferentes conforme o produto, o valor pedido e a forma de pagamento, então a análise não funciona como uma sentença única sobre o CPF.
Documentos bem preenchidos ajudam mais do que muita gente imagina. Comprovante de renda, conta bancária ativa, cadastro sem erro e informações coerentes entre a proposta e o extrato reduzem ruído na avaliação. Se a instituição consegue cruzar os dados com mais confiança, tende a enxergar menos risco operacional.
A leitura correta é simples: quem está negativado não ficou fora do mercado de crédito, mas entra em linhas mais seletivas. Quanto mais frágil for a comprovação de renda e menor a segurança para o credor, mais apertadas ficam as condições, o limite e o prazo.
Quais modalidades de empréstimo costumam aparecer para negativados
| Modalidade | Como a liberação costuma funcionar | Garantia ou vínculo exigido | Perfil para quem faz mais sentido | Risco principal |
|---|---|---|---|---|
| Crédito pessoal com análise reforçada | A instituição avalia CPF, renda e comportamento financeiro antes de liberar | Em geral, não exige bem em garantia, mas pede análise mais dura | Quem tem renda comprovável e precisa de liquidez sem vincular patrimônio | Juros mais altos e chance maior de recusa |
| Consignado | As parcelas são descontadas direto da folha ou benefício | Vínculo empregatício, benefício ou convênio elegível | Quem tem renda formal e margem consignável disponível | Comprometer renda por muito tempo se a parcela for alta |
| Antecipação do FGTS | O saldo do saque-aniversário é usado como lastro da operação | Saldo vinculado ao FGTS e adesão à modalidade permitida | Quem tem FGTS disponível e quer usar o próprio saldo como base | Reduz a folga do saldo futuro e pode travar o caixa do trabalhador |
| Linha com garantia | A aprovação usa um bem, saldo ou ativo como reforço | Garantia real ou vinculada, conforme o produto | Quem aceita oferecer lastro para tentar melhorar taxa e limite | Perder flexibilidade sobre o bem ou saldo em caso de inadimplência |
As linhas com desconto em folha e as que usam garantia costumam ser mais viáveis para quem está negativado, porque reduzem a incerteza do credor. Já o crédito pessoal sem garantia depende muito mais da renda e do relacionamento com a instituição, o que costuma apertar a aprovação quando o CPF já carrega restrição.
Também existe um limite prático: se a pessoa não tem renda formal, benefício elegível ou saldo vinculado ao FGTS, várias dessas portas simplesmente não se abrem. Nesse caso, a instituição pode até aceitar a proposta, mas com valor menor ou prazo mais curto, porque precisa se proteger do risco.
Quanto custa de verdade: juros, CET e forma de pagamento
O número que manda na comparação é o Custo Efetivo Total, o CET, porque ele reúne juros, IOF e outros encargos da operação. Taxa de juros sozinha não basta, já que um prazo longo pode baratear a parcela e encarecer o total pago até o fim do contrato.
O Banco Central exige que o CET seja informado antes da contratação, e é isso que o consumidor deve usar para comparar propostas de verdade. Se duas ofertas têm parcelas parecidas, mas uma espalha a dívida por mais meses, a conta final pode sair maior mesmo com uma taxa “bonita” no anúncio.
Um exemplo concreto ajuda: o Banco do Nordeste informa que o Crédito Pessoal é sujeito à análise, está sujeito à cobrança de IOF conforme a alíquota vigente e pode ter a primeira parcela em até 65 dias da contratação. Isso dá mais fôlego no começo, mas também exige atenção ao custo total, porque prazo maior normalmente significa mais juros acumulados.
Outra peça que o leitor deve observar é a forma de pagamento. Pode ser débito em conta, desconto em folha ou uso de saldo vinculado, e cada formato muda o impacto no orçamento mensal. Parcela pequena sem olhar o total é erro clássico: alívio agora, custo maior depois.
Na prática, compare quatro coisas ao mesmo tempo: valor liberado, número de parcelas, CET e data do primeiro débito. Se a proposta não mostra isso com clareza antes da assinatura, a oferta ainda não está madura para contratação.
Garantias, limites e o papel do FGTS e do FAMPE
- O FGTS pode entrar como garantia complementar em operações específicas, mas isso não significa saque livre do saldo. Segundo o Ministério do Trabalho e Emprego, quando o trabalhador usa o FGTS como garantia complementar, o dinheiro continua rendendo normalmente, e só em caso de inadimplência por demissão o banco pode usar até 10% do saldo mais a multa rescisória para amortizar parte da dívida.
- A garantia muda a leitura de risco da operação. Isso não elimina a análise de crédito, mas pode ajudar na aprovação ou melhorar as condições, porque o credor enxerga uma saída adicional para o caso de atraso.
- O FAMPE é um mecanismo de apoio ao crédito de pequenos negócios. O governo federal o descreve como fundo de aval para micro e pequenas empresas que não possuem garantias suficientes para solicitar crédito, o que ajuda MEIs e pequenos empreendedores a negociarem linhas que de outra forma seriam difíceis de obter.
- Para o negativado, isso faz diferença principalmente quando a dívida está ligada ao negócio e não ao consumo pessoal. Em linha empresarial, o lastro pode compensar parte da fragilidade do histórico, mas cada instituição define seus próprios critérios.
- A regra operacional muda conforme o produto. Por isso, o que vale para uma linha com FGTS pode não valer para uma linha com fundo de aval, e o contrato final é sempre o documento que manda.
Como identificar fraude e cobrança antecipada indevida
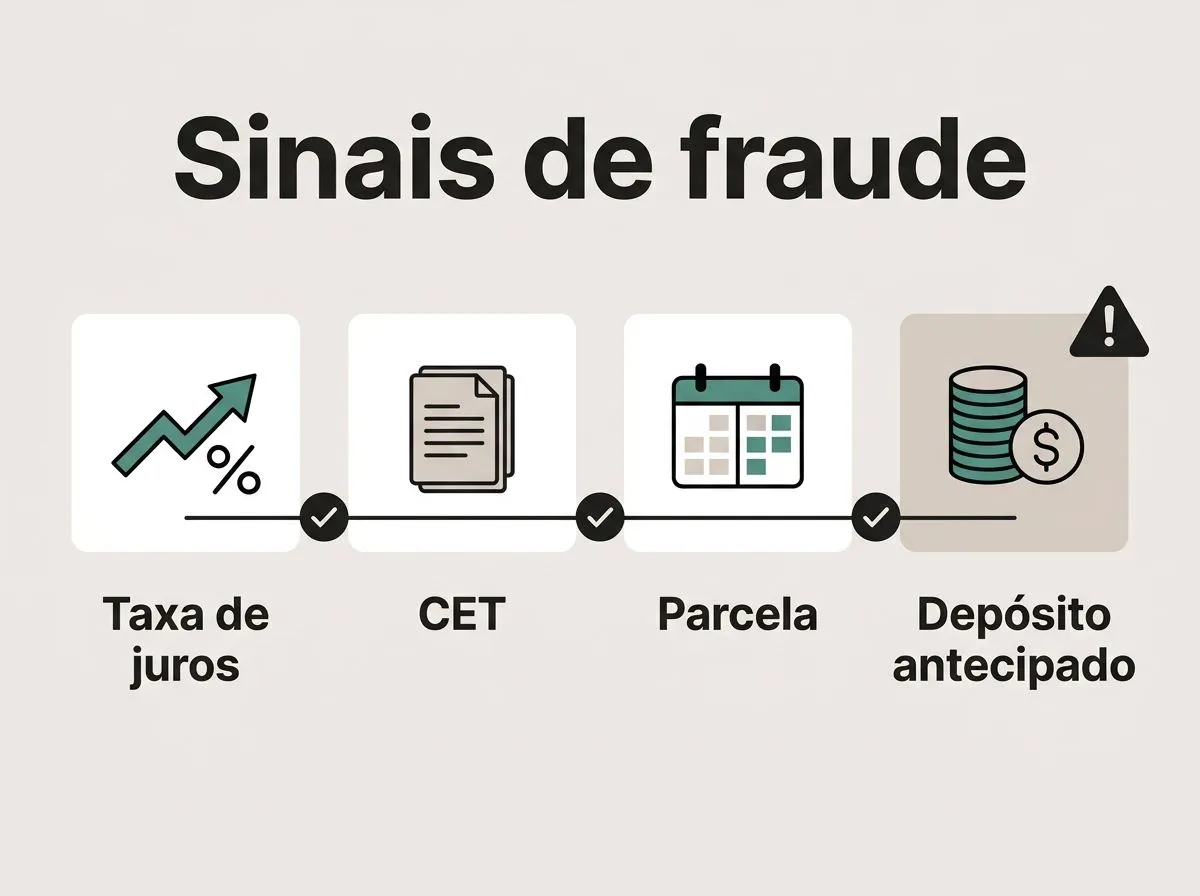
- Desconfie de cobrança antecipada para liberar empréstimo. Pedir depósito, taxa de cadastro ou qualquer pagamento antes da liberação é sinal forte de fraude.
- Confirme se a oferta mostra taxa de juros, CET, parcelas e prazo antes de pedir documentos ou assinatura.
- Cheque CNPJ, site oficial, app oficial e domínio da instituição. Se o canal não é o original, a chance de golpe sobe muito.
- Desconfie de promessa de aprovação garantida sem análise. Crédito formal sempre passa por alguma avaliação, mesmo nas linhas mais flexíveis.
- Só conclua a contratação dentro do ambiente oficial, com contrato visível e identificação clara da empresa.
Se a oferta vier por mensageiro, redes sociais ou intermediário desconhecido, o cuidado precisa ser maior ainda. Um contrato legítimo não depende de pressa artificial, nem de pagamento adiantado para “desbloquear” a liberação.
Entre as instituições e plataformas citadas na apuração, o Serasa Crédito, a RecargaPay, a FinanZero e o Sicoob mostram que a contratação está sujeita à análise e que o cliente deve ver taxa, parcelas e CET antes de confirmar. Isso é o básico de uma proposta séria, não um detalhe comercial.
Se a proposta fala em aprovação imediata, sem consulta e sem contrato claro, trate como risco até prova em contrário. Crédito bom é o que você consegue ler por inteiro antes de aceitar.
Como escolher a opção que faz sentido no seu caso
A melhor linha para negativado é a que cabe no seu fluxo de caixa sem empurrar a dívida para o mês seguinte. Se você tem renda formal e margem, o consignado tende a ser mais previsível. Se possui saldo elegível no FGTS, a antecipação pode fazer sentido. Se tem pequeno negócio e pouca garantia, o FAMPE pode abrir uma porta que o crédito pessoal não abriria.
O erro mais caro é contratar olhando só para a liberação imediata. Quem precisa de dinheiro rápido e ignora CET, prazo e mecanismo de pagamento troca um problema de caixa por outro, muitas vezes maior. A decisão certa é a que preserva a renda depois da contratação, não a que resolve apenas a urgência de hoje.
Antes de fechar, confirme três coisas no contrato: quanto entra na conta, quanto sai por mês e quanto vai ser pago no total. Se esses números não fecharem bem para você, a oferta pode até estar disponível, mas não faz sentido financeiro.
Perguntas frequentes
Quem está com nome sujo pode conseguir empréstimo sem garantia?
Pode, mas é menos comum e a aprovação depende da análise de crédito. Em geral, a instituição vai olhar renda, histórico de dívidas, estabilidade financeira e se a parcela cabe no orçamento. Se houver renda comprovada e relacionamento com o banco, as chances melhoram, mas sem garantia a análise costuma ser mais rígida.
Posso fazer simulação sem comprometer meu score?
Em geral, sim, porque simular não é o mesmo que contratar. O ponto de atenção é que a consulta ao crédito pode variar conforme a plataforma e a política da instituição, então vale conferir o aviso de privacidade e a jornada oficial antes de enviar dados sensíveis. Se houver consulta formal ao CPF, isso também deve aparecer com clareza.
O que significa a primeira parcela em até 65 dias, como no Banco do Nordeste?
Significa que o começo do pagamento pode ser adiado dentro desse prazo, o que dá mais fôlego no início do contrato. O dinheiro não vira “desconto”: os juros continuam correndo, então o custo total pode subir conforme o prazo se estende. É um alívio de curto prazo que precisa ser lido junto com o CET.
Como saber se a proposta recebida é confiável?
A proposta confiável mostra, antes de qualquer pagamento, taxa de juros, CET, prazo, valor da parcela e a identificação clara da instituição. Se pedirem depósito antecipado, taxa para liberar o crédito ou qualquer valor antes da contratação, o sinal é de alerta. Também vale confirmar se a oferta veio no canal oficial da empresa.
O empréstimo com garantia de FGTS toma todo o saldo da conta?
Não. Segundo o Ministério do Trabalho e Emprego, o saldo continua na conta e não fica todo comprometido de uma vez. Ele só pode ser usado nas condições previstas para a operação, especialmente em caso de inadimplência, então o trabalhador não perde o saldo integral automaticamente.
