
Empréstimo no Carnê: Como Funciona e Quando Vale a Pena
O empréstimo no carnê funciona com parcelas marcadas em datas fixas, pagas por boleto, carnê físico ou outro meio previsto no contrato. Em geral, ele difere do consignado porque o desconto não sai direto da folha nem do benefício do INSS. E isso altera o custo, a cobrança e o risco de atraso.
Principais conclusões
- A parcela vence em data fixa, por boleto ou carnê, e o atraso pode gerar multa e juros de mora no mês seguinte.
- O custo real deve ser comparado pelo CET, não só pela taxa anunciada, porque tarifas e tributos entram na conta final.
- A aprovação costuma depender de CPF, documento, comprovante de renda e análise de crédito, que pode barrar a oferta.
- Se o contrato mudar valor, prazo ou vencimento, peça correção antes de assinar; a proposta precisa bater com o contrato final.
- O empréstimo no carnê tende a fazer mais sentido quando você quer parcela previsível e consegue pagar em dia até o fim do prazo.
Também vale deixar claro o recorte deste guia: aqui o foco é o crédito parcelado pago por carnê ou boleto, não o consignado privado nem o empréstimo com desconto em folha. Essa diferença pesa bastante, porque a lógica do desconto, a taxa e a proteção ao consumidor mudam de uma modalidade para outra.
O que é empréstimo no carnê e como o pagamento funciona
Empréstimo no carnê é a operação em que a dívida é quitada em parcelas com vencimentos já combinados, normalmente pagas por carnê, boleto ou outro canal de cobrança definido pela instituição. Na prática, você recebe o dinheiro e depois paga mês a mês, sem desconto automático em salário ou benefício.
Quem oferece esse tipo de crédito pode ser banco, financeira ou instituição que opera por canais próprios e correspondentes. O Banco do Nordeste, por exemplo, informa contratação de crédito pessoal com parcelas e débito automático, enquanto a Caixa e outras instituições usam análise de crédito para liberar o valor. No mercado, o carnê aparece mais em operações de crédito pessoal e lojas financeiras do que em modalidades com desconto em folha.
A diferença prática para o consignado é simples: no consignado, a parcela já é retida na fonte, como descreve o Superior Tribunal de Justiça ao tratar do desconto direto em conta e da lógica de menor risco para o credor. No carnê, se o boleto não for pago na data, a dívida continua aberta e podem entrar multa, juros de mora e cobrança de atraso.
No dia a dia, isso exige atenção ao vencimento e à segunda via do boleto. Se a parcela vencer e você esquecer, o custo sobe rápido. Se a instituição permitir débito automático, melhor para evitar atraso, mas o contrato precisa dizer isso com clareza.
Quanto custa um empréstimo no carnê
| Elemento da cobrança | O que entra | Como comparar | O que observar no contrato |
|---|---|---|---|
| Taxa de juros nominal e taxa efetiva | Juros anunciados pela oferta e o custo real da dívida ao longo do prazo | Compare sempre a taxa efetiva, não só a taxa de vitrine | Veja se a taxa é ao mês ou ao ano e se vale para todo o contrato |
| Custo Efetivo Total (CET) | Juros, tarifas, tributos como IOF, seguros e outras despesas | Use o CET para comparar ofertas parecidas | O CET deve aparecer antes da contratação e em taxa anual |
| Tarifas e encargos embutidos | Tarifa de cadastro, registro, seguro e cobranças acessórias, quando existirem | Veja se a oferta inclui custos que não aparecem no anúncio | Confirme se há cobrança de seguro embutido ou serviço agregado |
| Multa e juros por atraso | Multa contratual, juros de mora e eventual cobrança administrativa | Compare a penalidade para atraso, não só a parcela | Cheque o percentual da multa e a forma de cálculo dos juros |
| Prazo total e valor final pago | Número de parcelas, carência e total desembolsado até quitar | Olhe quanto sai do seu bolso no fim, não apenas a parcela mensal | Confira o total financiado e o total pago ao final do contrato |
O ponto central é este: parcela baixa pode esconder custo alto. O Custo Efetivo Total, ou CET, reúne juros, tarifas, tributos e outras despesas da operação, como explica a Fomento Paraná e reforça a orientação da BV sobre o que entra nessa conta.
Na prática, o CET é a régua certa de comparação porque mostra o preço completo do crédito. Se a oferta fala só em juros ao mês, mas omite IOF, seguro e tarifa, o valor final pode ficar bem acima do que parecia na propaganda.
Também importa olhar multa e juros de atraso antes de fechar. Em contratos de carnê, um único vencimento perdido pode encarecer o crédito e bagunçar o orçamento do mês seguinte.
Quais são os requisitos de contratação e como a análise de crédito costuma ocorrer
- Separe os documentos básicos: CPF, documento de identidade, comprovante de residência e, quando pedido, comprovante de renda ou dados bancários. A Caixa informa que a aprovação do crédito depende de análise e que maiores de 18 anos ou emancipados podem contratar.
- Entenda a análise de crédito como uma avaliação de risco. A instituição checa cadastro, capacidade de pagamento, histórico de adimplência e limite disponível antes de liberar a proposta.
- Compare o prazo, a carência, a forma de pagamento e o termo de adesão. O Banco do Nordeste informa, por exemplo, que uma primeira parcela pode ter prazo estendido em determinadas condições, o que mostra que cada oferta muda o fluxo de pagamento.
- Confira se os dados da proposta batem com o contrato final. Se o valor, o número de parcelas, a taxa ou a data de vencimento mudaram, peça a correção antes de aceitar e assinar.
Em crédito, a aprovação não é automática só porque você preencheu um formulário. O Ministério do Trabalho e Emprego mostra, no programa Crédito do Trabalhador, que instituições habilitadas podem oferecer crédito a perfis específicos, sempre com análise e regras próprias. No carnê comum, a lógica é parecida, só que sem o desconto direto em folha.
Se a oferta promete aprovação garantida, desconfie. Crédito legítimo passa por avaliação, e a recusa ou a limitação de valor fazem parte do processo normal.
Como verificar se a oferta é legítima e reduzir o risco de fraude
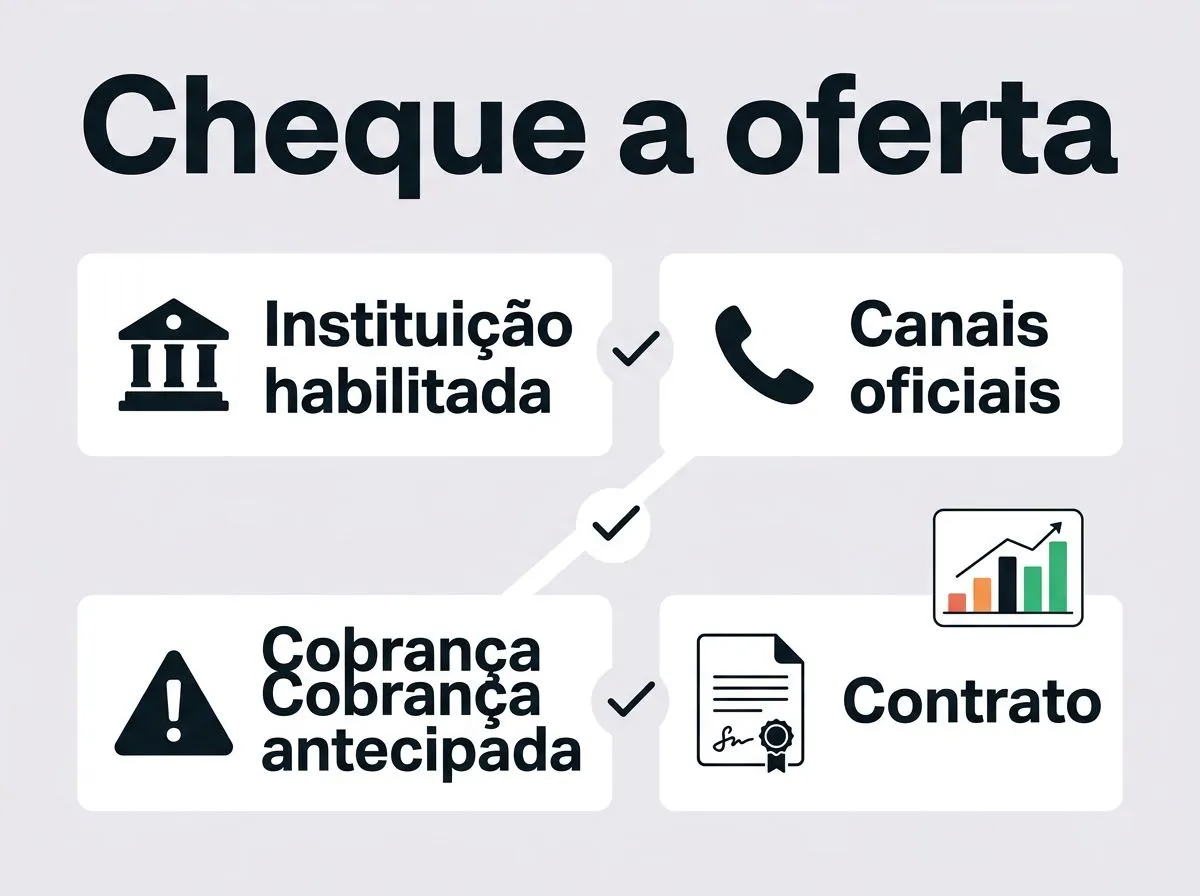
- Confirme se a empresa é uma instituição financeira habilitada ou um correspondente bancário autorizado.
- Veja se site, telefone, domínio e canais oficiais coincidem com os contatos divulgados pela instituição.
- Desconfie de pedido de pagamento antecipado, promessa de aprovação garantida e pressão para fechar rápido.
- Não envie documentos pessoais antes de confirmar a autenticidade do atendimento e da proposta.
- Leia o contrato inteiro e confira CET, tarifas, prazo, vencimento, multa e juros de atraso antes de aceitar.
A Serasa costuma alertar para os mesmos sinais de golpe que aparecem nesse tipo de oferta: urgência artificial, cobrança para liberar crédito e canais de atendimento que não batem com os oficiais. O melhor antídoto é checar a origem antes de mandar foto de documento ou dados bancários.
Também vale cruzar o nome da empresa com os canais oficiais e com o contrato. Se a proposta vier por mensagem solta, sem CNPJ, sem endereço claro e sem documento contratual completo, o risco de fraude sobe bastante.
Quando vale a pena contratar empréstimo no carnê
O empréstimo no carnê vale a pena quando o objetivo do dinheiro é relevante, a parcela cabe com folga no orçamento e o custo total não destrói o benefício da operação. Se a conta fecha só no limite, a chance de atraso e de nova dívida cresce rápido.
Essa modalidade tende a fazer mais sentido para quem não tem acesso a crédito consignado, a linhas com desconto em folha ou a empréstimo pessoal mais barato. Mesmo assim, a comparação precisa ser feita pelo custo final, não pela parcela que parece menor no anúncio.
Prazo longo reduz a parcela, mas empurra o custo total para cima. É o erro mais comum: olhar apenas o valor mensal e ignorar quanto será pago até a última parcela.
Se a pessoa já tem dívidas caras, o carnê pode ser útil para reorganizar o caixa, mas só faz sentido quando substitui uma dívida ainda mais pesada. Se a oferta vier com CET alto, tarifa embutida e atraso caro, a solução vira problema novo.
Como decidir com critério
Compare três números antes de assinar: parcela, CET e total pago ao final. Se o empréstimo no carnê não melhora a sua posição em pelo menos um desses pontos, a contratação merece ser revista.
Na prática, vale a pena quando a urgência existe, o valor é transparente e o contrato não esconde custo em letra miúda. Se houver alternativa mais barata com segurança semelhante, ela costuma ser a melhor escolha.
Perguntas frequentes
O empréstimo no carnê exige conta em banco?
Nem sempre. Algumas ofertas pedem conta corrente para crédito e débito das parcelas, enquanto outras trabalham com boleto ou carnê físico. O contrato precisa deixar claro como será o pagamento, inclusive se houver débito automático ou cobrança por boleto. Se a instituição mudar esse fluxo depois, isso precisa estar previsto na proposta aceita.
Posso quitar o empréstimo no carnê antes do prazo?
Em regra, sim. A instituição deve informar como funciona a quitação antecipada e, quando houver, aplicar desconto proporcional dos juros futuros, porque você deixa de usar o crédito pelo tempo restante. O ideal é pedir o cálculo por escrito antes de pagar, para conferir se o abatimento foi feito corretamente.
O empréstimo no carnê pode ser usado por quem está negativado?
Pode, mas não é automático. A aprovação depende da política de crédito de cada instituição, da renda informada e do risco que ela aceita assumir, então estar negativado não impede sempre, mas costuma dificultar a liberação ou reduzir o valor aprovado. Se a oferta prometer aprovação garantida, desconfie.
O que acontece se eu atrasar uma parcela do carnê?
Normalmente entram multa, juros de mora e, em alguns casos, cobrança adicional prevista no contrato. Como o pagamento não sai direto da folha ou do benefício, o atraso não se resolve sozinho e a dívida continua aberta até a regularização. Por isso, vale conferir essas regras antes de assinar e buscar a segunda via do boleto rapidamente.
