
O Que É CET no Empréstimo e Como Ele Afeta o Custo Total
Quem olha só a taxa de juros pode até achar que encontrou o empréstimo mais barato, mas a conta que vale mesmo costuma ser outra. O CET, Custo Efetivo Total, mostra o custo inteiro da operação, somando juros e todos os demais encargos do contrato, e é esse número que permite comparar propostas com mais segurança.
Principais conclusões
- O CET soma juros, IOF, tarifas e seguros, então uma taxa menor pode custar mais no fim.
- Desde 2008, o CET deve ser informado antes da contratação, junto com a taxa de juros.
- Compare propostas com mesmo valor e prazo, ou a leitura do CET fica distorcida.
- Uma parcela menor pode alongar a dívida e elevar o custo total, mesmo com prestação mais leve.
- Se a oferta for consignado federal, confira também a regra específica citada na proposta e no portal oficial.
O que é o CET no empréstimo e o que entra no cálculo
O CET reúne tudo o que você vai pagar para contratar o crédito, e não apenas os juros. Na prática, ele responde à pergunta que interessa de verdade: quanto essa dívida custa até o fim?
É aí que a diferença entre taxa de juros e CET fica evidente. A taxa de juros mostra o percentual cobrado pelo dinheiro emprestado; o CET inclui os outros custos da operação. Resultado: uma proposta com juros menores pode sair mais cara quando traz tarifas, IOF ou seguro embutidos.
Pelo que o Portal do Servidor explica, o CET é mais completo porque considera encargos além dos juros. A própria exigência, no mercado de crédito, vem das normas do Conselho Monetário Nacional e do Banco Central, como resume o Banco Central do Brasil.
Em geral, entram no custo efetivo total do empréstimo itens como juros, IOF, tarifas administrativas, seguros e outros encargos previstos no contrato. A Câmara dos Deputados também registra que a divulgação do CET deve incluir taxa de juros, tarifas administrativas, seguros obrigatórios, tributos e qualquer outro encargo ligado à operação.
Na comparação comercial, o CET costuma aparecer em percentual anual. Isso padroniza ofertas diferentes e evita a armadilha de olhar só a prestação do mês, que pode parecer leve e ainda assim esconder um custo final maior.
Quais regras obrigam a informar o CET ao consumidor
O CET precisa ser informado antes da contratação, junto com a taxa de juros, para que o consumidor veja o custo da operação antes de aceitar a proposta. Esse é o ponto central: se a informação só aparece depois da anuência, o comparativo perde valor prático.
No mercado de crédito em geral, a exigência vem de normativos do Conselho Monetário Nacional e do Banco Central. O Idec lembra que o CET é obrigatório desde 2008, com base na Resolução nº 3.517/2007, que passou a exigir a soma dos custos embutidos na operação.
Para consignados federais, a apuração do Portal do Servidor cita a Portaria MGI nº 984/2026 como regra específica e reforça que a informação deve aparecer antes da contratação. Já a regra de cálculo e divulgação do CET, no sistema financeiro, é associada pela BV à Resolução CMN nº 4.881/2020.
O ponto prático é este: a regra geral de mercado e a regra específica do consignado não são a mesma coisa. Se você estiver diante de uma oferta de crédito comum, a lógica da informação prévia continua valendo; se for consignado federal, vale conferir também a norma citada na oferta e no portal oficial do órgão.
Como comparar propostas de empréstimo pelo CET
| Critério de comparação | O que observar na proposta | O que distorce a leitura | Quando a comparação fica justa |
|---|---|---|---|
| CET total da operação | Valor do CET informado, taxa de juros, IOF, tarifas e seguros embutidos no contrato | Comparar propostas com valores, prazos ou perfis diferentes sem ajustar a base | Quando o valor emprestado e o prazo são iguais entre as ofertas |
| Parcela mensal | Quanto a prestação pesa no orçamento imediato | Parcela baixa com prazo longo pode esconder custo final maior | Quando a prestação é analisada junto com o CET e não sozinha |
| Condições da proposta | Se há cobrança de tarifas, seguro prestamista e encargos adicionais | Ler só a taxa nominal e ignorar o restante do contrato | Quando todas as instituições mostram as mesmas condições de contratação |
A leitura correta do CET começa pela base da comparação. Se o valor emprestado e o prazo mudam de uma proposta para outra, o número deixa de ser um termômetro limpo, porque o tempo altera o peso dos juros e dos encargos no custo total.
Por isso, uma parcela menor não resolve a decisão sozinha. Ela pode caber melhor no orçamento mensal e, ainda assim, alongar a dívida e elevar o custo final pago ao fim do contrato.
O WebCET do Procon-SP ajuda justamente nessa leitura, porque pede número de meses, valor financiado, data do contrato, vencimento da primeira parcela e percentuais de juros para calcular o CET ao ano. Já a Fomento Paraná resume o uso do indicador como uma forma de comparar diferentes ofertas de crédito com mais clareza.
Como interpretar o custo total na prática antes de assinar
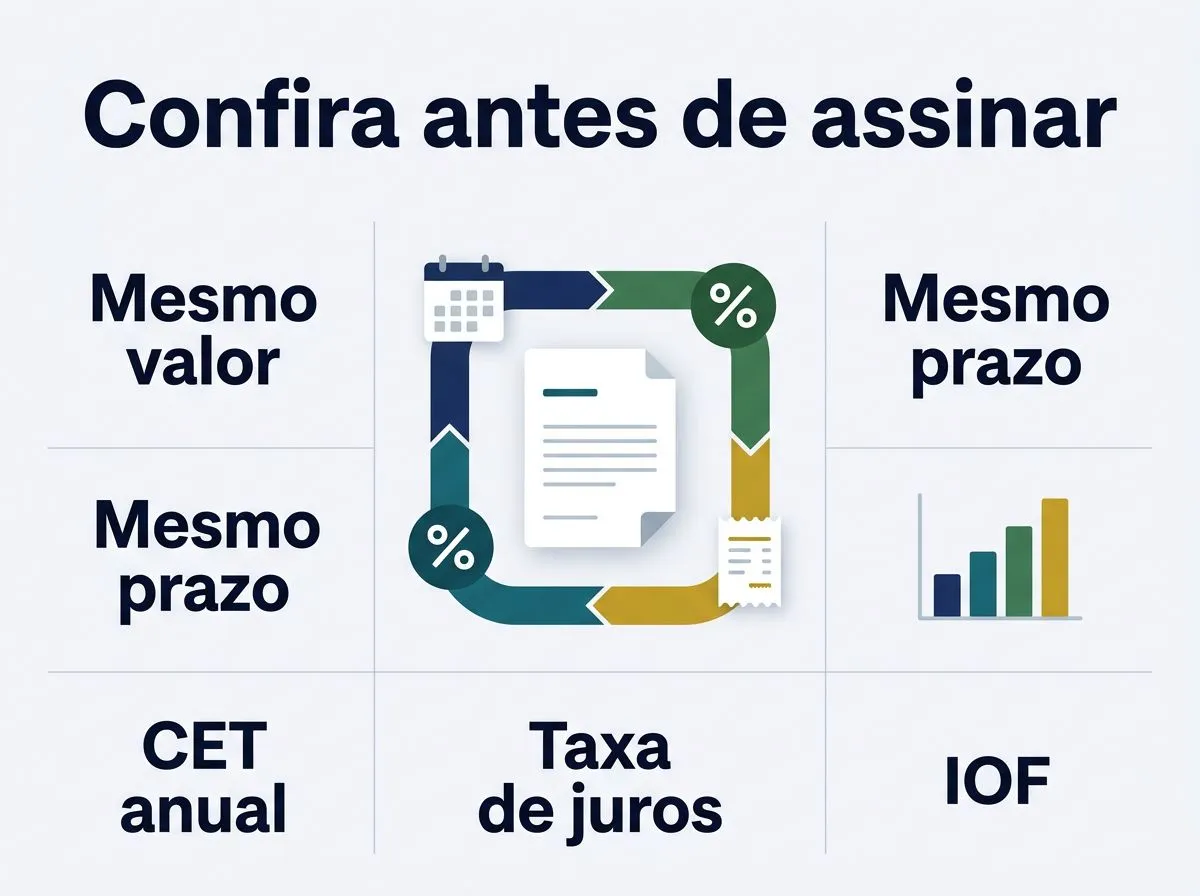
- Compare propostas com o mesmo valor emprestado e o mesmo prazo, porque isso deixa a leitura do CET mais justa.
- Confira se o CET aparece em percentual anual e se a proposta também mostra a taxa de juros, o IOF e eventuais tarifas.
- Use o WebCET do Procon-SP ou a calculadora da própria instituição para simular o custo total e confrontar o número informado na oferta.
- Desconfie de parcelas menores que pareçam vantajosas, porque uma prestação mais baixa pode esconder um CET mais alto e, no fim, um empréstimo mais caro.
Na prática, a decisão boa não é escolher a menor parcela nem a taxa mais bonita do anúncio. É comparar o CET com a mesma base de valor e prazo, conferir o que está embutido na simulação, como IOF, tarifas e seguros, e olhar o custo final, porque é isso que define quanto o crédito realmente pesa no bolso.
Se a instituição informa o CET de forma clara, antes da contratação, ela já entrega ao consumidor o dado certo para comparar propostas. Se não informa, ou deixa essa informação para depois da assinatura, o risco de contratar caro sem perceber aumenta bastante.
Perguntas frequentes
O CET pode mudar depois que o contrato é assinado?
Em regra, o CET informado vale para as condições fechadas naquele momento. Se houver mudança de prazo, quitação antecipada ou renegociação, o custo total efetivo do novo cenário precisa ser recalculado. Isso significa que a comparação original deixa de servir para a nova operação.
O CET inclui seguro prestamista e tarifas bancárias?
Sim, quando esses valores fazem parte da operação e estão previstos no contrato. O CET reúne juros, IOF, tarifas administrativas, seguros e outros encargos ligados ao crédito, por isso costuma ficar acima da taxa de juros isolada.
Posso comparar empréstimos de prazos diferentes pelo CET?
Pode, mas a comparação fica menos precisa. O ideal é usar o CET com o mesmo valor financiado e o mesmo prazo, porque o tempo muda o peso dos encargos no custo total. Se os prazos forem diferentes, a parcela e o custo final passam a refletir cenários que não são equivalentes.
Onde consultar um cálculo de CET de forma prática?
O WebCET do Procon-SP é uma opção prática, porque ajuda a simular o custo total com os dados da proposta. Também vale conferir a simulação do próprio banco ou da financeira, para ver se o CET informado bate com o que foi oferecido.
