
Quitação Antecipada de Empréstimo: Como Solicitar o Desconto dos Juros
Quitação antecipada de empréstimo é pagar a dívida, no todo ou em parte, antes do vencimento final, com abatimento proporcional dos juros e dos encargos que ainda não venceram. Esse direito vale para operações de crédito em geral e está no artigo 52, §2º, do Código de Defesa do Consumidor; na prática, o banco precisa recalcular o saldo pela data em que você quer encerrar o contrato, e não pela última parcela prevista.
Principais conclusões
- O desconto vale para quitação total ou parcial e incide sobre juros e encargos futuros que ainda não venceram.
- Na prática, o banco deve recalcular o saldo pela data da liquidação, não pela última parcela do contrato.
- Sem demonstrativo por escrito, você não consegue conferir a data-base, o saldo devedor e o abatimento aplicado.
- Quitar cedo tende a economizar mais, porque mais parcelas deixam de vencer e mais juros são eliminados.
- A decisão entre quitar ou antecipar parcelas depende do saldo, da taxa do contrato e do uso melhor do dinheiro que você tem hoje.
Este guia não entra em renegociação, portabilidade nem refinanciamento, porque são operações diferentes. Aqui, o foco é pedir o demonstrativo, entender o desconto e solicitar a liquidação antecipada com prova do que foi calculado.
Você tem direito ao desconto na quitação antecipada
Sim, você pode quitar antes do prazo e receber redução proporcional dos juros e dos demais acréscimos. O Banco Central do Brasil resume isso como liquidação antecipada, total ou parcial, e o Código de Defesa do Consumidor, no artigo 52, §2º, garante esse abatimento ao consumidor.
Na prática, o efeito é direto: juros que ainda não venceram não devem ser cobrados como se o contrato tivesse ido até o fim. Se a dívida inclui parcelas futuras, o desconto tende a ser maior quanto mais cedo você quitar, porque mais juros deixam de ser apropriados.
Essa regra não vale só para empréstimo pessoal. Ela alcança operações de crédito em geral, como financiamentos e compras parceladas, desde que haja pagamento a prazo com incidência de juros ou acréscimos financeiros.
Como o banco calcula o valor presente e o desconto
| Elemento do cálculo | O que representa | Como afeta a quitação antecipada | O que conferir no demonstrativo |
|---|---|---|---|
| Saldo devedor | Valor ainda não pago do contrato | É a base sobre a qual o banco recalcula a dívida | Veja se o saldo considera a data exata da liquidação |
| Juros futuros | Parcela financeira que venceria depois da data de quitação | Devem ser abatidos proporcionalmente | Confirme se o abatimento aparece de forma destacada |
| Encargos futuros | Acréscimos previstos para parcelas que ainda não venceriam | Também entram na redução proporcional | Verifique se não houve cobrança de encargos já evitados |
| Valor presente | Valor da dívida trazido para a data de quitação | É o número que costuma virar o boleto de quitação | Compare com o contrato e com o total das parcelas restantes |
Na prática, o banco não pega as parcelas futuras e aplica um desconto qualquer. Ele traz o contrato para a data de liquidação, como ensina a lógica do valor presente. A conta costuma levar em conta a taxa contratada, o número de parcelas restantes e a data exata do pagamento, e isso muda o resultado mesmo quando a diferença parece pequena.
Se você quer conferir a matemática, procure no demonstrativo o saldo devedor atualizado, o total de juros futuros abatidos e a data-base usada no cálculo. Quando esses três pontos não aparecem com clareza, a conferência fica frágil e cresce o risco de pagar mais do que deveria.
Como solicitar a quitação e obter o demonstrativo
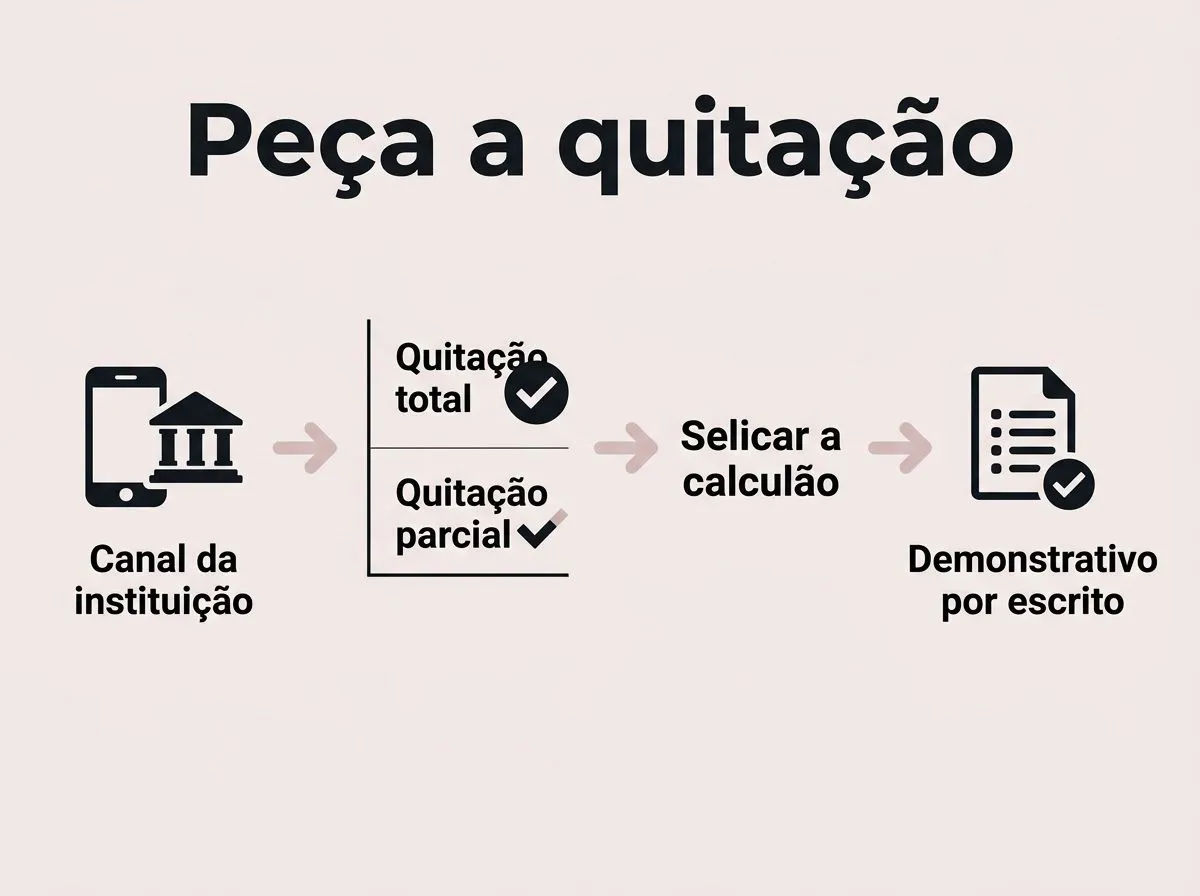
- Abra o canal da instituição, como app, internet banking, agência ou atendimento telefônico, e peça a opção de quitação antecipada.
- Informe que deseja quitação total ou parcial, porque o cálculo muda conforme você encerra a dívida inteira ou apenas antecipa parte dela.
- Solicite o demonstrativo atualizado do saldo devedor e o valor para pagamento na data escolhida, com o abatimento dos juros futuros.
- Guarde protocolo, e-mail, mensagem, boleto e comprovante de pagamento, além do documento de quitação emitido após o acerto.
Na CAIXA, o pedido pode ser feito pelo App CAIXA, pelo Internet Banking CAIXA, em agência ou na central de atendimento, segundo a página de perguntas frequentes do próprio banco. Esse é o caminho mais seguro porque deixa rastros formais e facilita cobrar correção se o valor vier errado.
Se o banco demorar ou responder só com generalidades, peça que o demonstrativo venha por escrito. Protocolo e registro importam porque a discussão, quando acontece, quase sempre gira em torno da data de cálculo e do abatimento aplicado.
Onde a prática costuma falhar
O erro mais comum é pedir apenas o boleto de quitação sem exigir o demonstrativo. Sem a memória de cálculo, você paga e só depois descobre que não tem como conferir se o desconto foi proporcional de verdade.
Quitar o contrato ou antecipar parcelas: qual é a diferença
- Quitar o contrato inteiro significa encerrar toda a dívida de uma vez, com extinção do saldo após o pagamento e emissão do termo de quitação.
- Antecipar parcelas significa pagar antes do prazo parcelas específicas ou parte do saldo, sem necessariamente fechar o contrato naquele momento.
- O desconto nos juros existe nos dois casos, mas o impacto financeiro muda conforme quantas parcelas deixam de vencer e em que data você paga.
- Se a taxa é alta e o contrato está no começo, a economia tende a ser maior; se faltam poucas parcelas, o abatimento costuma ser menor em valor absoluto.
A decisão certa depende do custo de oportunidade do seu dinheiro. Se você tem recursos parados rendendo pouco e o contrato cobra juros maiores do que essa remuneração, a quitação antecipada tende a fazer sentido. Se o dinheiro é reserva de emergência, o ganho financeiro pode não compensar o risco de ficar sem liquidez.
O que conferir antes de pagar
- Confira se o desconto incide sobre juros futuros e demais acréscimos, e não só sobre uma parcela isolada.
- Compare o demonstrativo com o contrato original para ver se a taxa, o prazo restante e a data-base estão corretos.
- Verifique se apareceu tarifa indevida, multa sem previsão contratual válida ou cobrança duplicada de encargos.
- Cheque se a quitação foi calculada na data exata em que você pretende pagar, porque um dia a mais ou a menos pode alterar o saldo.
A cobrança de tarifa para liquidar antecipadamente não deve aparecer como regra automática, então qualquer valor adicional precisa ser explicado pelo banco com base contratual e documental. Se houver divergência, a comparação com o contrato e o protocolo de atendimento é o que sustenta a contestação.
Uma boa prática é conferir o demonstrativo antes de transferir o dinheiro. Depois de pagar, peça o termo de quitação e guarde tudo, porque ele encerra a obrigação e evita cobrança futura por saldo já liquidado.
Quando vale mais a pena antecipar
A quitação antecipada costuma valer mais a pena quando o contrato tem juros altos, ainda restam muitas parcelas e você tem dinheiro disponível sem comprometer sua reserva. Nessas três condições, o abatimento dos juros futuros pesa bastante e a economia aparece no valor final do demonstrativo.
Ela costuma fazer menos sentido quando a reserva de emergência ficaria comprometida ou quando o contrato já está perto do fim. Nessa fase, o desconto existe, mas o ganho financeiro pode ser pequeno demais para justificar zerar a liquidez.
Para quem quer validar a leitura do contrato, vale consultar a orientação do Banco Central do Brasil e, em caso de discussão com a instituição, buscar apoio de entidades como a Proteste. Artigos explicativos e casos discutidos em páginas como a Jusbrasil ajudam a entender a prática, mas o que manda no seu caso é o demonstrativo emitido pelo credor.
Fechamento
Antes de pagar, tome três decisões: se a quitação será total ou parcial, se o dinheiro disponível não compromete sua reserva e se o demonstrativo traz a data-base correta do cálculo. Esses três pontos definem se a antecipação vale a pena e evitam pagar um boleto sem conferir o desconto.
Perguntas frequentes
Posso quitar só uma parte da dívida e continuar pagando o restante?
Sim. A liquidação antecipada pode ser parcial ou total, e o desconto deve acompanhar apenas a parte que foi antecipada. Se você paga só uma fração do saldo, o contrato continua ativo para o restante, com novo cálculo sobre o que ainda falta vencer.
O banco pode cobrar taxa para fazer a quitação antecipada?
Em regra, não deve haver cobrança extra automática para liquidar antes do prazo. O que precisa aparecer no demonstrativo é o abatimento proporcional dos juros e dos encargos futuros, com qualquer valor adicional devidamente explicado e amparado no contrato. Se surgir tarifa sem essa base, vale contestar antes de pagar.
O desconto vale para empréstimo pessoal, financiamento de carro e imóvel?
Sim, a lógica vale para operações de crédito em geral, inclusive empréstimo pessoal, financiamento de carro e compras parceladas com juros. O artigo não trata de renegociação, portabilidade nem refinanciamento, porque são operações diferentes. O que muda é o cálculo e o canal de solicitação, que variam conforme o produto e a instituição.
Quanto tempo o banco leva para enviar o boleto ou demonstrativo?
Não existe um prazo único para isso. O tempo depende do canal usado, do banco e da agilidade do atendimento, então o ideal é pedir protocolo e exigir que o prazo informado fique registrado. Se a resposta vier vaga, solicite o demonstrativo por escrito para ter prova do pedido.
Se eu antecipar parcelas, o saldo some ou o contrato continua ativo?
Se a antecipação for parcial, o contrato continua em vigor até a quitação total. Só quando você paga o saldo integral é que a dívida é encerrada e o banco deve emitir a baixa ou o termo de quitação. O desconto existe nos dois casos, mas o efeito sobre o contrato é diferente.
