
Refinanciamento de Empréstimo Consignado: Como Funciona o Troco
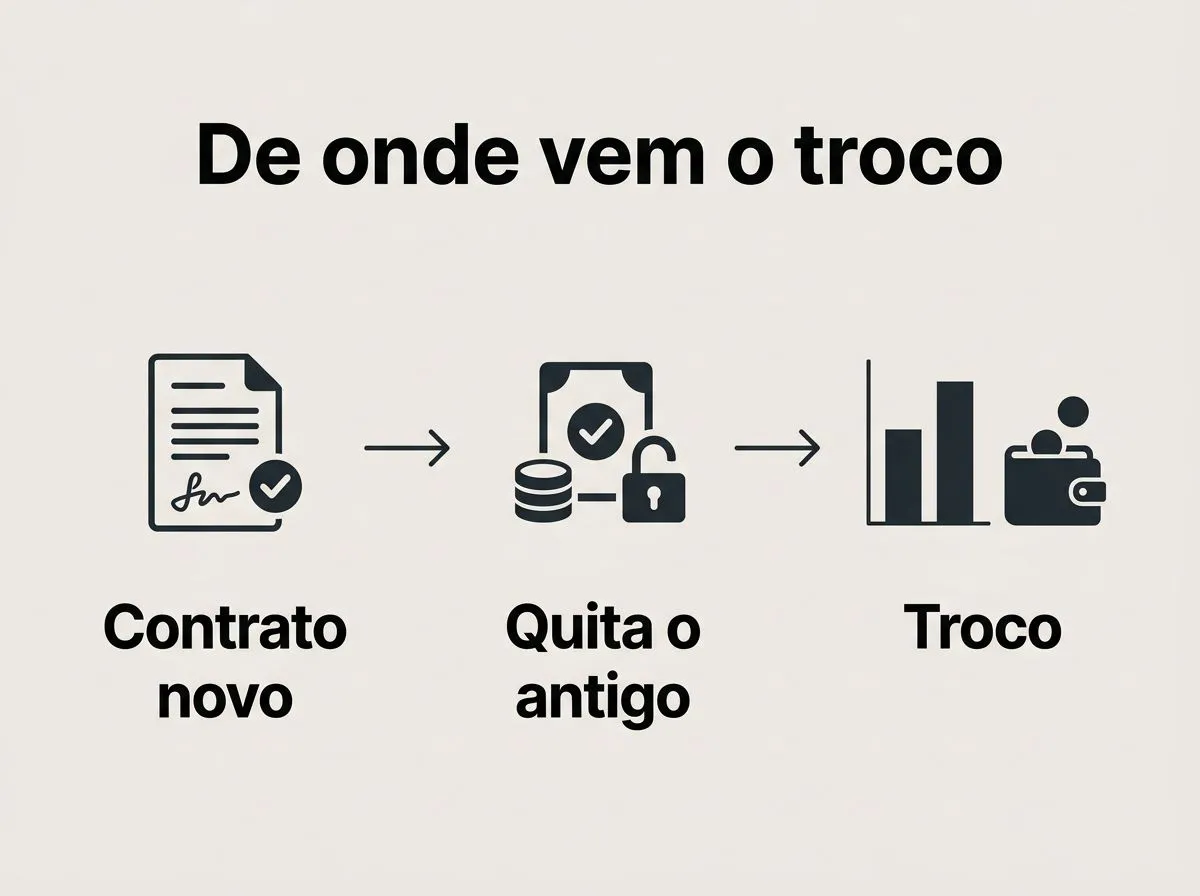
Se você já tem um consignado e quer reduzir a parcela, alongar o prazo ou sacar um valor extra, o refinanciamento pode fazer isso por meio do chamado troco. A lógica é direta: o banco quita o saldo devedor atual, abre um novo contrato e, se depois dessa quitação ainda sobrar diferença, esse valor vai para você. Só que esse dinheiro não vem de graça, porque prazo e custo total costumam mudar junto.
Principais conclusões
- O troco nasce da diferença entre o novo contrato e o saldo quitado, mas o valor exato só aparece depois da simulação.
- Um prazo maior tende a aumentar o troco, porém também pode elevar o custo total pago até o fim.
- A menor parcela não basta: compare o CET e o prazo total antes de aceitar a proposta.
- Para aposentados e pensionistas do INSS, a margem consignável pode chegar a 40% do benefício, conforme a regra vigente citada no texto.
- Servidores públicos federais passaram a ter prazo máximo de até 120 parcelas mensais e sucessivas a partir de 20/05/2026, segundo o Decreto nº 12.957/2026.
O que é refinanciamento de consignado e de onde sai o troco
No refinanciamento de consignado, o contrato novo entra para quitar o antigo, e o troco é justamente a diferença entre o valor contratado e o que foi necessário para encerrar a dívida anterior. Na prática, você troca um contrato por outro, muitas vezes com prazo maior e parcela menor, e recebe em conta o valor que sobra após a quitação do saldo devedor. Isso é diferente da portabilidade, que leva a dívida para outra instituição e pode ou não liberar dinheiro extra.
A CAIXA descreve o consignado como um produto com regras próprias de contratação e renegociação, e o mercado usa o termo refinanciamento para essa reestruturação de uma dívida que já existe. O ponto central é não confundir alívio de caixa com economia real: o troco melhora o fôlego no curto prazo, mas pode elevar o total pago lá na frente se o novo prazo for maior e a taxa não compensar.
Como prazo, juros e CET mudam o valor recebido e o custo final
O troco costuma crescer quando o prazo do novo contrato aumenta, porque a dívida pode ser diluída em mais parcelas e liberar mais valor na diferença entre o que se refinancia e o saldo que será quitado. O efeito prático aparece rápido: a parcela cai, mas o compromisso se alonga. Em financiamento pessoal isso já mereceria atenção; no consignado, com desconto em folha ou benefício, a disciplina do pagamento pode esconder um custo total mais alto.
A taxa de juros define o peso de cada parcela ao longo do tempo, mas o CET é o número que melhor compara propostas, porque reúne juros e encargos da operação. Se duas ofertas mostram a mesma parcela, a que tiver CET menor tende a ser mais vantajosa. Se a proposta entrega troco maior, mas empurra o prazo e encarece o CET, o dinheiro que entra agora pode sair caro depois.
Na prática, compare três números na mesma tela: parcela atual, parcela nova e custo total final. A parcela menor ajuda o orçamento do mês, mas não mostra sozinha se o refinanciamento vale a pena. O erro mais comum é aceitar a redução mensal e ignorar que o valor pago até o fim subiu por causa de prazo maior, juros e possíveis custos embutidos no CET.
Quais regras de margem consignável e prazo máximo valem para cada vínculo
A margem consignável é o limite da renda que pode ser comprometido com descontos automáticos, e ela muda conforme o vínculo. Para aposentados e pensionistas do INSS, a Lei 14.131/21 elevou o limite de consignado para 40% do benefício, conforme o Portal da Câmara dos Deputados. Essa folga de margem é o que muitas vezes abre espaço para refinanciar e gerar troco.
Para servidores públicos federais, o Portal do Servidor informa que, a partir de 20/05/2026, o Decreto nº 12.957/2026 elevou o prazo máximo de 96 para 120 parcelas mensais e sucessivas. Esse detalhe muda bastante a conta do refinanciamento, porque mais prazo amplia a capacidade de reorganizar a dívida, mas também prolonga o desconto no contracheque. O número exato da operação continua dependendo da margem disponível no caso concreto.
A Lei 14.131/21 também estendeu o limite de 40% para outras categorias, como servidores públicos federais, trabalhadores com carteira assinada, militares das Forças Armadas, policiais militares e servidores públicos estaduais e municipais, ativos e inativos, segundo o Portal da Câmara dos Deputados.
Para a categoria CLT, o consignado existe quando a operação está prevista na estrutura contratual e operacional do empregador ou da instituição financeira, então o ponto decisivo é confirmar a regra específica do vínculo antes de assinar.
Em todo caso, o prazo máximo e a possibilidade de refinanciamento dependem do regulamento aplicável ao produto e ao ente pagador.
Como comparar a proposta de refinanciamento com manter o contrato atual
- Conferir o saldo devedor atual e verificar quanto desse saldo será efetivamente quitado no novo contrato, porque é essa quitação que libera a base do cálculo.
- Simular a nova parcela e compará-la com a parcela atual, sem tomar a parcela menor como vitória automática.
- Pedir ou calcular o CET da proposta, porque ele mostra o custo completo do refinanciamento, não só os juros nominais.
- Checar o prazo total do novo contrato e medir quanto tempo a dívida vai continuar consumindo margem.
- Decidir se o troco compensa o aumento do custo total, e não apenas o alívio imediato no caixa.
Se a sua prioridade é aliviar o orçamento por alguns meses, o refinanciamento pode fazer sentido. Se a prioridade é pagar menos no total, a régua é outra: parcela, CET e prazo precisam apontar na mesma direção. Quando o troco parece tentador, mas o contrato novo alonga demais a dívida, o dinheiro recebido hoje pode virar uma conta maior amanhã.
Erros comuns antes de assinar o refinanciamento
- Confundir troco com dinheiro extra sem custo.
- Olhar só a parcela e ignorar o prazo maior.
- Não verificar se há margem consignável suficiente para a nova operação.
- Assinar sem confirmar a quitação do contrato antigo.
- Desconsiderar tarifas, seguros ou encargos embutidos no CET.
Outro erro frequente é comparar propostas só pelo valor que cai na conta. O refinanciamento bom não é o que entrega o maior troco, e sim o que melhora sua posição financeira de verdade. Se o contrato atual já cabe no seu orçamento, não há motivo para trocar uma dívida administrável por outra mais longa só para receber um valor agora.
Se a oferta for da CAIXA, do banco que já mantém seu consignado ou de outra instituição, peça a simulação por escrito e confira saldo devedor, prazo novo, parcela, CET e data de início dos descontos. Com esses quatro elementos na mão, a decisão deixa de ser aposta. O refinanciamento só compensa quando o dinheiro liberado, a redução da parcela e o custo final fecham a conta para o seu caso, e não para o discurso da proposta.
Perguntas frequentes
O refinanciamento de consignado libera dinheiro na conta no mesmo dia?
Nem sempre. O dinheiro só entra depois da análise interna, da formalização do novo contrato e da quitação do contrato anterior, e cada etapa pode levar um tempo diferente. Se houver prazo de conferência ou de liberação bancária, o troco pode demorar mais do que o esperado.
Posso refinanciar um consignado se já usei toda a margem?
Só se a operação puder ser readequada dentro da regra do seu vínculo e da instituição, porque o contrato novo precisa caber na margem consignável disponível. Sem espaço para a nova contratação, ou sem a possibilidade de ajuste aceita pelo banco, a proposta tende a travar.
O troco do refinanciamento vem do valor total do contrato novo?
Sim. Ele nasce da diferença entre o valor contratado no novo acordo e o montante usado para quitar a dívida anterior. Na prática, quanto maior o prazo do novo contrato, maior pode ser essa sobra, mas também cresce o custo total da operação.
Refinanciamento e portabilidade de consignado são a mesma coisa?
Não. No refinanciamento, você renegocia a dívida, geralmente com a mesma instituição, e pode até conseguir troco. Na portabilidade, a dívida muda de banco, e o foco principal é buscar taxa e condições melhores, com ou sem liberação de valor extra.
